
연금계좌 세액공제는 1년 단위로 계산됩니다. 올해 몫을 채울 수 있는 시간은 이제 석 달이 채 안 남았습니다.
연금저축과 IRP는 연말정산에서 돌려받는 금액이 큰 항목입니다.
대신 한도와 빼낼 때의 조건을 정확히 알고 넣어야 합니다.
아래 내용은 법제처 생활법령정보 기준이며, 2026년 10월 5일에 확인했습니다.
한도와 공제율 한눈에 정리
- 연금저축: 연 600만 원까지 세액공제
- IRP(퇴직연금 개인 납입분): 연금저축과 합쳐 연 900만 원까지 세액공제
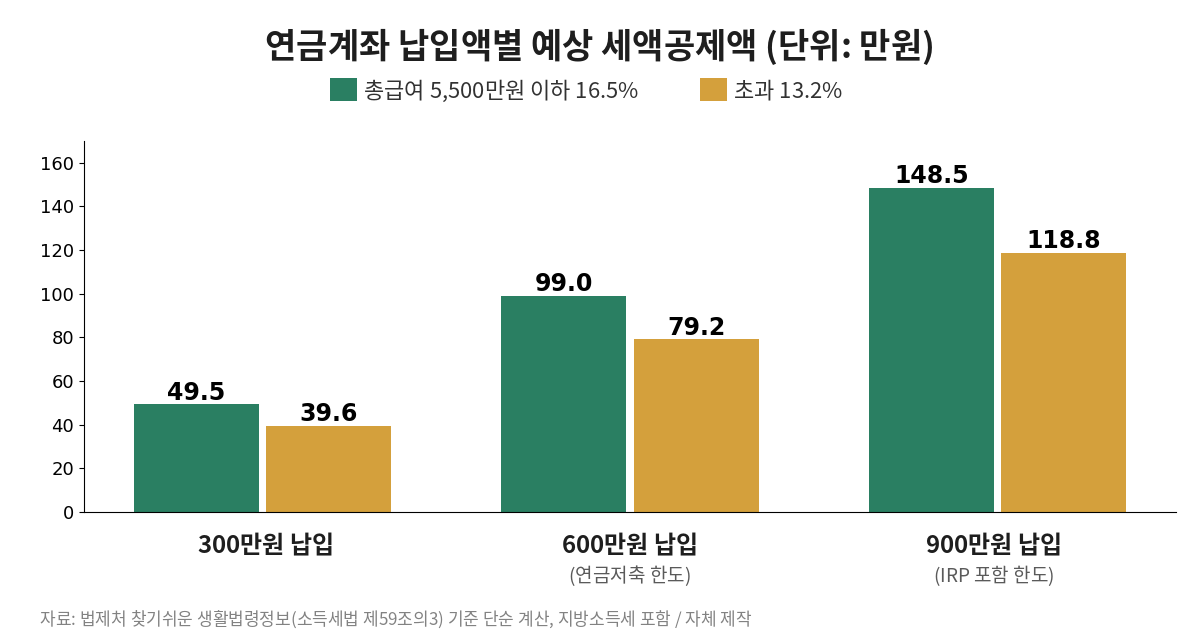
- 공제율(지방소득세 포함): 총급여 5,500만 원(종합소득 4,500만 원) 이하는 16.5%, 초과는 13.2%
- 연금계좌 납입 한도는 연 1,800만 원입니다. 공제 한도를 넘는 금액은 공제 없이 과세만 미뤄집니다.
900만 원을 모두 채우면 총급여 5,500만 원 이하는 148만 5천 원, 초과는 118만 8천 원을 세액공제받습니다.
남은 3개월, 한 달에 얼마씩 넣어야 하나
예를 들어 보겠습니다.
1월부터 9월까지 연금저축에 매달 30만 원씩, 총 270만 원을 넣은 직장인이 있습니다.
- 900만 원을 다 채우려면 630만 원이 남습니다. 10~12월 세 달로 나누면 월 210만 원입니다.
- 그중 연금저축 한도까지는 330만 원이 남았습니다.
- 나머지 300만 원은 IRP로 넣어야 공제를 받습니다.
여기서 실제로 많이 실수하는 지점이 있습니다.
연금저축에만 900만 원을 넣으면 600만 원을 넘는 300만 원은 공제를 받지 못합니다.
반대로 IRP는 혼자서도 900만 원 한도를 다 쓸 수 있습니다.
연말에 한꺼번에 넣을 계획이라면 계좌를 먼저 나눠 두세요.
연말 마지막 날은 금융사마다 입금 마감 시간이 다를 수 있으니, 며칠 여유를 두고 넣는 편이 안전합니다.
넣기 전에 확인할 것, 꺼내는 순간 16.5%
연금계좌에서 연금으로 받으려면 조건이 있습니다.
- 55세 이후 연금 수령을 신청할 것
- 가입한 지 5년이 지났을 것
- 연금수령한도 안에서 받을 것
이 조건을 벗어나 꺼내는 금액에는 16.5% 기타소득세가 붙습니다.
이 숫자를 나란히 놓고 보면 흥미롭습니다.
총급여 5,500만 원 이하라면 넣을 때 16.5%를 돌려받고, 중간에 꺼내면 16.5%를 다시 냅니다.
13.2% 구간이라면 중간에 꺼낼 경우 오히려 손해가 납니다.
그래서 언제 쓸지 모르는 비상금을 공제 한도를 채우려고 넣는 건 권하지 않습니다.
체크리스트
- 올해 이미 넣은 금액(연금저축·IRP 각각)을 앱에서 확인
- 남은 금액 ÷ 남은 개월 수로 월 납입액 계산
- 연금저축 600만 원 초과분은 IRP로
- 5년 이상, 55세 이후까지 묶어둘 수 있는 돈인지 확인
세금 관련 내용은 일반 정보입니다. 개인 소득 구조에 따라 결과가 달라질 수 있으니, 최종 판단 전에 금융사나 세무 전문가에게 확인하는 것을 권합니다.
참고 자료